

Opodatkowanie udziału w zyskach w ramach prywatnego ubezpieczenia emerytalnego
2026-04-14
Okres gwarancji renty czy zwrot kapitału? Co naprawdę pasuje do Twojej sytuacji życiowej
2026-05-04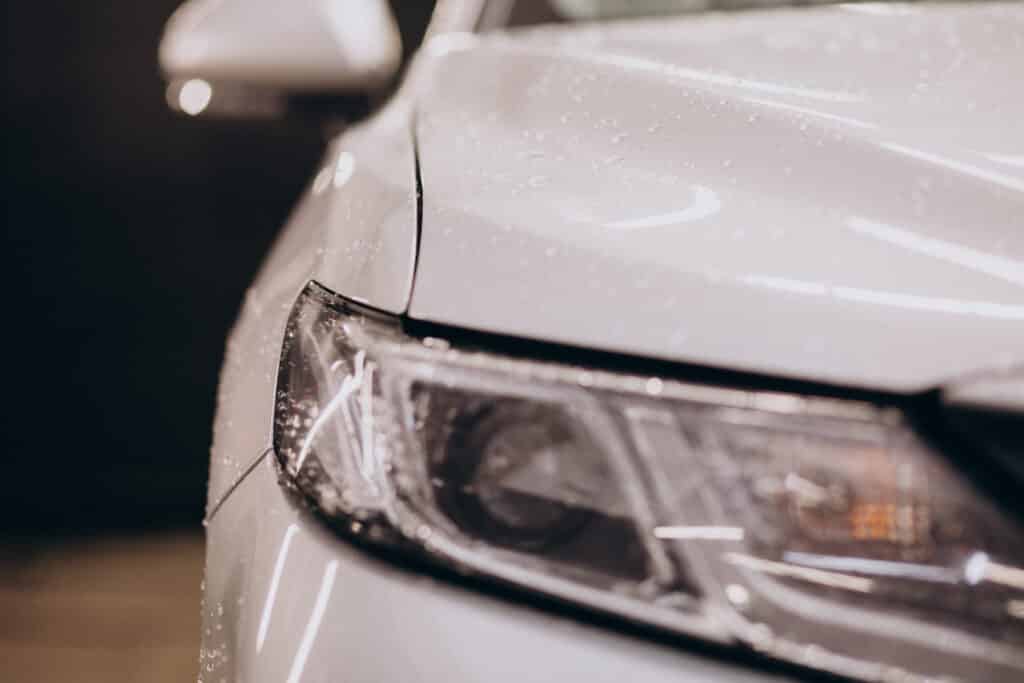
Uszkodzenie na parkingu spowodowane przez nieznanego kierowcę — czy ubezpieczenie pokryje koszty, a jeśli tak, to które?
Wracasz do samochodu i zauważasz wgniecenie lub rysę — po sprawcy nie ma śladu. Co teraz należy zrobić, które ubezpieczenie pokryje szkody i na co koniecznie musisz zwrócić uwagę przy zgłaszaniu szkody.
Czym właściwie jest uszkodzenie spowodowane podczas parkowania w rozumieniu ubezpieczenia?
Krótkie zakupy, spotkanie — i nagle to się stało: po sprawcy nie ma śladu. Takie szkody parkingowe spowodowane przez nieznanych kierowców należą do najczęstszych przypadków szkód w ruchu drogowym. Jednak nie każda szkoda w zaparkowanym samochodzie jest z punktu widzenia prawa ubezpieczeniowego uznawana za szkodę parkingową.
Za szkodę parkingową uznaje się szkodę wyrządzoną w zaparkowanym pojeździe przez nieznaną osobę lub nieznany pojazd. Decydujące znaczenie ma fakt, że sprawca jest nieznany, a zatem nie ma możliwości skontaktowania się z jego ubezpieczycielem od odpowiedzialności cywilnej. Jeśli natomiast sprawca jest znany, to jego ubezpieczenie OC pokrywa szkodę — a Państwo zazwyczaj nie ponoszą żadnych kosztów.
Nie mamy jednak do czynienia z uszkodzeniem spowodowanym podczas parkowania w sensie ubezpieczeniowym, jeśli to Państwo sami uderzyli Państwo podczas parkowania w inny pojazd lub słupek — jest to uszkodzenie spowodowane z własnej winy i podlega rozliczeniu wyłącznie w ramach ubezpieczenia autocasco.
Ucieczka z miejsca wypadku: co to oznacza dla Państwa ochrony ubezpieczeniowej?
Jeśli sprawca bezprawnie oddali się z miejsca wypadku, mowa jest o ucieczce z miejsca wypadku — czynie tym podlegającym karze zgodnie z § 142 niemieckiego kodeksu karnego (StGB). Dla Państwa, jako poszkodowanych, ma to bezpośrednią konsekwencję: nie ma ubezpieczenia od odpowiedzialności cywilnej strony przeciwnej, które pokryłoby szkodę. Muszą Państwo w całości polegać na własnej ochronie ubezpieczeniowej.
To samo dotyczy sytuacji, gdy sprawca jest znany, ale nie posiada ubezpieczenia od odpowiedzialności cywilnej. W takim przypadku teoretycznie sprawca ponosiłby odpowiedzialność osobistą — w praktyce jednak często trudno jest to wyegzekwować. Również z tego powodu tak ważne jest posiadanie dobrego ubezpieczenia autocasco.
Ubezpieczenie częściowe czy pełne — kto pokrywa koszty w przypadku ucieczki z miejsca wypadku?
Ubezpieczenie częściowe od szkód nie pokrywa
Ubezpieczenie częściowe od szkód kasko obejmuje ściśle określoną listę szkód: kradzież, stłuczenie szyb, szkody spowodowane burzą i gradem, pożar oraz kolizje z dzikimi zwierzętami. Nie obejmuje to szkód parkingowych spowodowanych przez inny pojazd. Oznacza to, że osoba posiadająca wyłącznie częściowe ubezpieczenie autocasco zazwyczaj nie otrzyma odszkodowania w przypadku ucieczki sprawcy wypadku — i będzie musiała pokryć koszty naprawy z własnej kieszeni.
Ubezpieczenie autocasco zapewnia wypłatę odszkodowania — z pewnymi ograniczeniami
Każdy, kto wykupił ubezpieczenie autocasco, jest znacznie lepiej chroniony w przypadku ucieczki z miejsca wypadku i nieznanych sprawców. Ubezpieczenie autocasco zasadniczo pokrywa również szkody spowodowane przez nieznane osoby trzecie oraz szkody spowodowane z własnej winy. Istnieją jednak dwie ważne kwestie, które wiele osób nie docenia:
- Udział własny: Muszą Państwo pokryć uzgodnioną kwotę udziału własnego — zazwyczaj wynosi ona od 150 do 500 euro, w zależności od taryfy.
- Obniżenie klasy bezszkodowości: Gdy tylko ubezpieczenie autocasco pokryje szkodę, w wielu taryfach następuje obniżenie klasy bezszkodowości — co powoduje zauważalny wzrost składki w kolejnych latach.
W przypadku niewielkich uszkodzeń powstałych podczas parkowania często opłaca się więc pokryć koszty naprawy z własnej kieszeni — aby uniknąć obniżenia klasy ubezpieczeniowej. Najpierw należy uzyskać kosztorys i dokładnie przeliczyć, które rozwiązanie jest korzystniejsze.
Kiedy opłaca się wykupić pełne ubezpieczenie autocasco pomimo obniżenia klasy ryzyka?
Ogólna zasada brzmi: ubezpieczenie pełne opłaca się zawsze wtedy, gdy wartość szkody jest znacznie wyższa niż udział własny powiększony o dodatkowe koszty wynikające z obniżenia klasy ubezpieczeniowej w kolejnych latach.
Poproś warsztat o wycenę. Następnie zapytaj ubezpieczyciela, o ile wzrosłaby roczna składka po zgłoszeniu szkody w ramach ubezpieczenia autocasco. Potem oblicz:
Szczególnie w przypadku nowszych lub wysokiej klasy pojazdów zaleca się wykupienie pełnego ubezpieczenia autocasco — koszty naprawy nowoczesnych samochodów wyposażonych w czujniki, kamery i systemy wspomagające w zderzaku mogą szybko wynieść kilka tysięcy euro, nawet w przypadku uszkodzeń, które na pierwszy rzut oka wydają się niewielkie.
Co zrobić w razie szkody? Prawidłowa kolejność działań
Szybkie i zorganizowane działanie po wystąpieniu szkody na parkingu ma kluczowe znaczenie — zarówno dla zabezpieczenia dowodów, jak i dla sprawnego rozpatrzenia roszczenia.
- Rozejrzyj się i spróbuj ustalić sprawcę: czy ktoś jeszcze jest na miejscu? Czy są świadkowie, którzy widzieli numer rejestracyjny? Zapytaj w okolicznych sklepach lub sprawdź, czy są tam kamery monitoringu.
- Natychmiast sfotografuj uszkodzenia: szczegółowo udokumentuj wszystkie uszkodzenia — rysy, wgniecenia, zadrapania lakieru. Sfotografuj również tablicę rejestracyjną swojego pojazdu, aby pokazać kontekst. Im więcej zdjęć, tym lepiej.
- Powiadomić policję i złożyć zawiadomienie: w przypadku ucieczki z miejsca wypadku należy zawsze złożyć zawiadomienie przeciwko nieznanemu sprawcy. Jest to warunek konieczny do tego, aby ubezpieczyciel pokrył szkody — a także zwiększa szansę na późniejsze zidentyfikowanie sprawcy.
- Poinformuj własną firmę ubezpieczeniową: zgłoś szkodę jak najszybciej — wiele polis przewiduje krótkie terminy zgłoszenia. Opóźnienia mogą skutkować obniżeniem wysokości odszkodowania.
- Poproś o wycenę: przed podjęciem decyzji, czy skorzystać z ubezpieczenia, czy raczej pokryć koszty samodzielnie, poproś o oszacowanie kosztów naprawy.
- Nie należy zbyt pochopnie zlecać naprawy: wielu ubezpieczycieli chce, aby przed naprawą szkoda została oglądnięta przez rzeczoznawcę. Należy poczekać na zgodę, aby uniknąć problemów z pokryciem kosztów.
Porównanie w skrócie: kto płaci i kiedy?
| Sytuacja | Właściwe ubezpieczenie | Warunek |
|---|---|---|
| Sprawca znany i obecny na miejscu zdarzenia | Ubezpieczenie OC sprawcy | Wymiana danych na miejscu lub za pośrednictwem policji |
| Sprawca nieznany / ucieczka z miejsca wypadku | Własne ubezpieczenie autocasco | Konieczne jest posiadanie pełnego ubezpieczenia autocasco; zaleca się zgłoszenie sprawy na policję |
| Sprawca nieznany, tylko ubezpieczenie częściowe | Brak świadczeń (z wyjątkiem modułu „uszkodzenia parkingowe”) | Standardowe ubezpieczenie częściowe nie obejmuje szkód parkingowych |
| Sprawca został ustalony z opóźnieniem | Ubezpieczenie OC sprawcy | Identyfikacja przez policję lub świadków |
| Szkoda spowodowana własnym zaniedbaniem podczas parkowania | Własne ubezpieczenie autocasco | Brak szkody parkingowej — szkoda w wyniku kolizji |
| Wandalizm (umyślne zniszczenie) | Ubezpieczenie częściowe (w większości taryf) | Konieczne jest zgłoszenie na policję |
Typowe błędy popełniane po uszkodzeniu samochodu podczas parkowania
Błąd 1: Nie wzywać policji
Wiele osób poszkodowanych rezygnuje ze zgłoszenia, ponieważ szkoda wydaje się niewielka lub nie chcą się angażować. To błąd. Policja może czasem jeszcze ustalić sprawcę — a protokół policyjny jest ważnym dokumentem przy rozliczaniu szkody z ubezpieczycielem.
Błąd 2: Niewystarczające udokumentowanie szkody
Bez wyraźnych zdjęć trudno będzie później wiarygodnie przedstawić szkody ubezpieczycielowi. Dlatego należy od razu wykonać kompleksową sesję zdjęciową — z różnych kątów, przy dobrym oświetleniu, w tym zbliżenia uszkodzonych miejsc.
Błąd nr 3: Zbyt szybkie zlecenie naprawy
Kto od razu odda samochód do warsztatu bez powiadomienia ubezpieczyciela, ryzykuje, że ubezpieczyciel ograniczy lub odmówi wypłaty odszkodowania. Najpierw zgłoś szkodę — i poczekaj na zgodę na naprawę.
Błąd 4: Brak sprawdzenia, czy zgłoszenie jest uzasadnione
W przypadku niewielkich szkód tańszym rozwiązaniem może być pokrycie kosztów naprawy z własnej kieszeni, aby nie stracić klasy bezszkodowej. Zawsze należy poprosić o wycenę i porównać ją z dodatkowymi kosztami wynikającymi z ewentualnego obniżenia klasy bezszkodowej.
Najczęściej zadawane pytania
Czy ubezpieczyciel wypłaci odszkodowanie w przypadku ucieczki z miejsca wypadku, jeśli nie mam pełnego ubezpieczenia autocasco?
Nie — bez pełnego ubezpieczenia autocasco (lub specjalnego modułu obejmującego szkody parkingowe w ramach częściowego ubezpieczenia autocasco) w przypadku nieznanego sprawcy szkoda zazwyczaj spada na Państwa barki. Standardowe ubezpieczenie częściowe nie zapewnia ochrony w przypadku szkód parkingowych spowodowanych przez pojazdy osób trzecich. Jest to jeden z najważniejszych powodów, dla których ubezpieczenie pełne ma sens, zwłaszcza w przypadku nowszych pojazdów.
Czy przy każdym uszkodzeniu samochodu na parkingu muszę wezwać policję?
Nie ma ogólnego obowiązku wezwania policji — jednak jest to zalecane, zwłaszcza gdy sprawca jest nieznany. Dokumentacja policyjna znacznie wzmacnia Państwa pozycję wobec ubezpieczyciela. W każdym przypadku należy złożyć zawiadomienie o popełnieniu przestępstwa przeciwko nieznanemu sprawcy, jeśli sprawca uciekł z miejsca zdarzenia.
Czy stracę zniżkę za bezszkodową jazdę, jeśli zgłoszę szkodę z ubezpieczenia autocasco?
W wielu taryfach tak — zgłoszenie szkody objętej pełnym ubezpieczeniem autocasco powoduje obniżenie klasy bezszkodowości do mniej korzystnej, co powoduje wzrost składek w kolejnych latach. To, o ile nastąpi obniżenie klasy, zależy od konkretnej taryfy. Przed zgłoszeniem szkody należy skonsultować się z ubezpieczycielem.
Co się stanie, jeśli sprawca zostanie ustalony w późniejszym terminie?
Jeśli po wypłaceniu odszkodowania z tytułu ubezpieczenia autocasco uda się zidentyfikować sprawcę szkody, w wielu przypadkach ubezpieczyciel może dochodzić zwrotu poniesionych kosztów od ubezpieczyciela sprawcy w ramach ubezpieczenia od odpowiedzialności cywilnej. W takich okolicznościach obniżenie klasy taryfowej może zostać cofnięte. Należy to wyjaśnić bezpośrednio ze swoim ubezpieczycielem.
Czy wystarczy kartka przyczepiona do pojazdu poszkodowanego?
Nie — kartka z danymi kontaktowymi nie wystarcza z prawnego punktu widzenia. Jako sprawca wypadku masz obowiązek poczekać na właściciela pojazdu lub niezwłocznie powiadomić policję. Osoba, która opuszcza miejsce wypadku bez wezwania policji i pozostawia jedynie kartkę, popełnia przestępstwo ucieczki z miejsca wypadku.
Wniosek: Bez pełnego ubezpieczenia autocasco w przypadku ucieczki z miejsca wypadku często trzeba samemu pokryć koszty szkód
Uszkodzenie samochodu na parkingu spowodowane przez nieznanego kierowcę to nie tylko irytująca sytuacja — może to również kosztować sporo pieniędzy. Osoby posiadające jedynie ubezpieczenie częściowe zazwyczaj nie są w takich przypadkach objęte ochroną. Ubezpieczenie pełne pokrywa takie szkody, ale ma swoją cenę: należy liczyć się z udziałem własnym oraz ewentualnym obniżeniem klasy bezszkodowości.
Dlatego właśnie w przypadku nowszych lub wysokiej klasy pojazdów w wielu przypadkach warto rozważyć wykupienie pełnego ubezpieczenia autocasco — ponieważ koszty napraw nowoczesnych samochodów znacznie wzrosły w ostatnich latach. To, czy i jaki rodzaj ochrony jest wskazany dla Twojego pojazdu, zależy od wartości pojazdu, Twoich nawyków związanych z parkowaniem oraz Twojej osobistej skłonności do ryzyka.
Prosimy o regularne sprawdzanie aktualnego zakresu ubezpieczenia — i prosimy o kontakt, jeśli nie mają Państwo pewności, czy wybrana taryfa zapewnia Państwu naprawdę dobrą ochronę w razie szkody.
Czy Państwa pojazd jest naprawdę odpowiednio ubezpieczony?
Bezpłatnie sprawdzimy Państwa aktualną polisę ubezpieczeniową samochodu i wskażemy, czy Państwa taryfa obejmuje uszkodzenia powstałe podczas parkowania, ucieczkę z miejsca wypadku oraz inne sytuacje.