

Wypadek przy pracy w kolejnictwie
2026-05-31
Pracownicze programy emerytalne dla pracowników kolei: przewodnik
2026-06-25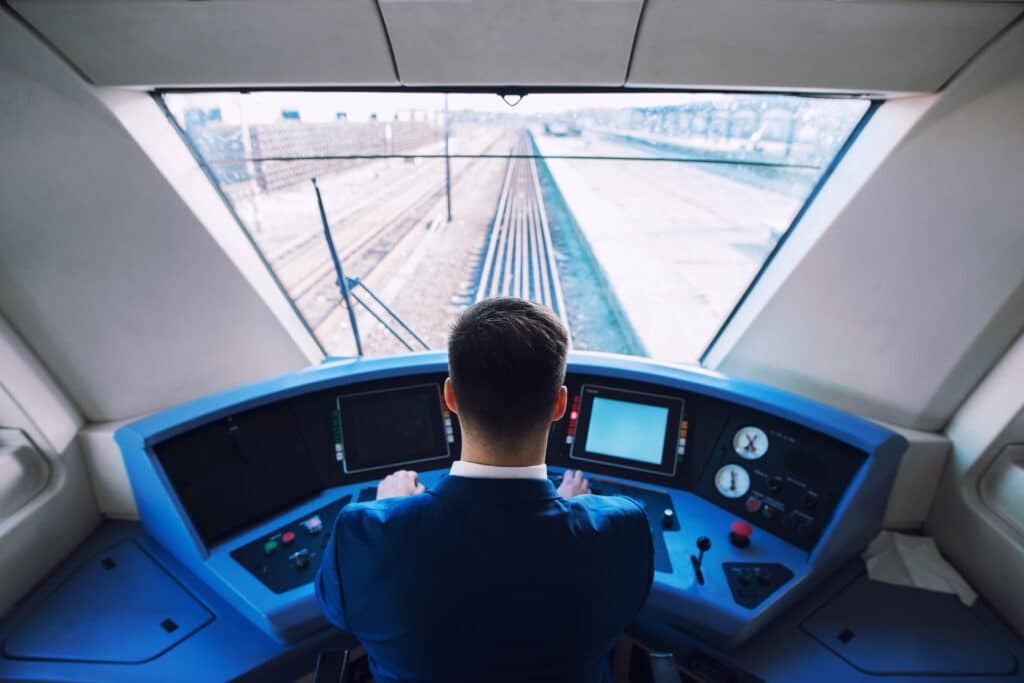
Coraz więcej maszynistów decyduje się na rozpoczęcie działalności na własny rachunek. Wyższe zarobki, bardziej elastyczne godziny pracy, większa swoboda. Jednak wraz z tą swobodą zasadniczo zmienia się cała sytuacja finansowa.
Jako samodzielny maszynista jesteś sam odpowiedzialny za swoje zabezpieczenie emerytalne, ubezpieczenie zdrowotne oraz ochronę swojej zdolności do pracy. Kto odkłada te sprawy na później, naraża się na poważne problemy finansowe w podeszłym wieku lub w razie choroby.
Jako osoba prowadząca własną działalność gospodarczą całkowicie tracisz automatyczne zabezpieczenie socjalne zapewniane przez pracodawcę. Musisz wszystko zorganizować samodzielnie – emeryturę, ubezpieczenie zdrowotne, ubezpieczenie na wypadek niezdolności do pracy oraz rezerwy finansowe. Kto planuje z wyprzedzeniem, ten ma później znacznie większą swobodę działania.
1. Ustawowe ubezpieczenie emerytalne: obowiązkowe czy dobrowolne?
Jedno z pierwszych pytań brzmi: czy jako samozatrudniony maszynista muszę nadal opłacać składki na ustawowe ubezpieczenie emerytalne? Odpowiedź nie zawsze jest jednoznaczna. Wielu samozatrudnionych nie podlega automatycznie obowiązkowi ubezpieczenia emerytalnego – istnieją jednak wyjątki.
Osoba, która na stałe pracuje głównie dla jednego zleceniodawcy i nie zatrudnia pracowników objętych obowiązkiem ubezpieczenia społecznego, może nadal podlegać obowiązkowi ubezpieczenia emerytalnego jako osoba prowadząca działalność gospodarczą o statusie zbliżonym do pracownika. W branży kolejowej taka sytuacja występuje częściej, niż wielu się wydaje.
Mimo że nie ma takiego obowiązku, wielu samozatrudnionych maszynistów świadomie decyduje się na dobrowolne składki. Emerytura ustawowa zapewnia dożywotnią wypłatę, ochronę w przypadku utraty zdolności do pracy oraz zabezpieczenie dla osób pozostałych przy życiu – są to argumenty, które mają szczególne znaczenie dla maszynistów narażonych na duże obciążenia fizyczne i psychiczne.
Kto współpracuje z jednym zleceniodawcą i podlega jego poleceniom, ryzykuje, że zostanie z mocą wsteczną uznany za pracownika najemnego – co wiąże się ze znacznymi zaległymi płatnościami. Przed rozpoczęciem działalności na własny rachunek warto zlecić sprawdzenie tej kwestii pod kątem prawnym.
2. Pozorna samozatrudnienie: niedoceniane ryzyko
Jeżeli samozatrudniony maszynista pracuje niemal wyłącznie dla jednego przedsiębiorstwa kolejowego, Niemiecki Ubezpieczeniowy Fundusz Emerytalny może sprawdzić, czy faktycznie ma miejsce prawdziwa samodzielność zawodowa. Kryteriami są stałe harmonogramy pracy, podległość służbowa lub włączenie w procesy operacyjne zleceniodawcy.
Jeśli działalność zostanie z mocą wsteczną zakwalifikowana jako zatrudnienie na etacie, może to skutkować koniecznością uiszczenia znacznych zaległych składek na ubezpieczenie społeczne. Profesjonalne doradztwo przed rozpoczęciem działalności na własny rachunek pomaga uniknąć tego ryzyka.
3. Prywatne zabezpieczenie emerytalne: fundusze ETF, emerytura, nieruchomości
W praktyce sama emerytura ustawowa często nie wystarcza, by zapewnić dotychczasowy standard życia na starość. Dlatego prywatne zabezpieczenie emerytalne ma szczególne znaczenie dla samozatrudnionych maszynistów. Najczęściej spotyka się trzy sposoby:
Plany oszczędnościowe oparte na funduszach ETF i funduszach inwestycyjnych
Długoterminowe gromadzenie majątku przy niskich kosztach i międzynarodowej dywersyfikacji. Czas ma kluczowe znaczenie: kto zacznie wcześnie, skorzysta z efektu procentu składanego i będzie musiał później zainwestować znacznie mniej.
Prywatne ubezpieczenie emerytalne
Nowoczesne ubezpieczenia emerytalne powiązane z funduszami łączą szanse na zysk z korzyściami podatkowymi i zapewniają dożywotnią wypłatę renty. Szczególnie interesująca dla dobrze zarabiających osób prowadzących działalność gospodarczą jest emerytura typu Rürup, która zapewnia wysokie odliczenia podatkowe.
Nieruchomości
Wynajmowane mieszkanie może zapewnić dodatkowy dochód na starość oraz ochronę przed inflacją. Jednak nieruchomości wymagają kapitału własnego, bieżących nakładów na utrzymanie oraz wysiłku związanego z zarządzaniem. Nie dla każdego jest to odpowiednie rozwiązanie.
Odpowiednie połączenie emerytury ustawowej, prywatnych oszczędności i zabezpieczenia zdolności do pracy jest kwestią indywidualną – poproś o opracowanie spersonalizowanej strategii, która będzie odpowiadać Twojej sytuacji życiowej.
4. Niezdolność do pracy: największe ryzyko dla maszynistów
Dla samodzielnych maszynistów ubezpieczenie od niezdolności do pracy (BU) ma szczególne znaczenie. Nawet niewielkie problemy zdrowotne – wady wzroku, dolegliwości kręgosłupa, obciążenia psychiczne lub choroby neurologiczne – mogą spowodować, że wykonywanie zawodu stanie się niemożliwe.
Podczas gdy pracownicy najemni są przynajmniej częściowo zabezpieczeni przez systemy ustawowe, osoby prowadzące działalność na własny rachunek w razie poważnych problemów pozostają bez wystarczających dochodów. Ubezpieczenie od niezdolności do pracy gwarantuje, że w przypadku trwałego ograniczenia zdolności do pracy nadal będą mieli zapewnione regularne dochody.
5. Ubezpieczenie zdrowotne: GKV czy PKV?
Samodzielni maszyniści mogą zasadniczo wybierać między ubezpieczeniem zdrowotnym z systemu publicznego (GKV) a prywatnym (PKV). Oba rozwiązania mają swoje zalety i wady:
- GKV: Składki uzależnione od dochodów, możliwość ubezpieczenia rodzinnego – składki rosną jednak wraz z wysokością dochodów.
- Prywatne ubezpieczenie zdrowotne (PKV): lepszy zakres świadczeń, możliwość indywidualnego dostosowania – jednak wymagana jest ocena stanu zdrowia, a składki mogą wzrosnąć wraz z wiekiem.
To, które rozwiązanie jest bardziej odpowiednie, zależy w dużej mierze od dochodów, stanu zdrowia i planów rodzinnych.
6. Rezerwy i podatki: o czym muszą pamiętać samodzielni maszyniści
Samodzielni maszyniści muszą sami pokrywać straty finansowe – choroba, przerwy w zleceniach lub nieprzewidziane wydatki mogą szybko doprowadzić do problemów z płynnością finansową. Wielu ekspertów zaleca zgromadzenie rezerwy w wysokości co najmniej trzech do sześciu miesięcznych wydatków.
Pod względem podatkowym istnieją różne możliwości: składki na ubezpieczenie zdrowotne, emerytalne lub na wypadek niezdolności do pracy często można odliczyć od podatku. Szczególnie emerytura typu Rürup jest atrakcyjna dla dobrze zarabiających osób prowadzących działalność gospodarczą.
7. Pracownik najemny a osoba prowadząca działalność gospodarczą: porównanie zabezpieczenia socjalnego
| Dział | Zatrudniony | Osoba prowadząca działalność gospodarczą |
|---|---|---|
| Ubezpieczenie emerytalne | ✓ Automatycznie (składka pracodawcy) | ! Należy zorganizować samodzielnie |
| Ubezpieczenie zdrowotne | ✓ Pracodawca pokrywa połowę | ! Pełną składkę pokrywa pracownik |
| Wypłata wynagrodzenia w przypadku choroby | ✓ 6 tygodni zgodnie z przepisami | ✗ Brak |
| Ochrona przed BU | ◑ Częściowo wymagana przez prawo | ! Konieczne w sektorze prywatnym |
| Konieczne jest tworzenie rezerw | ◑ Zalecane | ! Absolutnie konieczne |
8. Podsumowanie
Samozatrudnienie jako maszynista oferuje wiele możliwości. Oznacza to jednak również przejęcie odpowiedzialności za własną przyszłość finansową. Kto jako samozatrudniony maszynista odpowiednio wcześnie zaplanuje emeryturę, ubezpieczenie zdrowotne i ubezpieczenie na wypadek niezdolności do pracy, może zapewnić sobie długoterminowe bezpieczeństwo finansowe.
Według Niemieckiego Ubezpieczenia Emerytalnego prywatne zabezpieczenie emerytalne ma kluczowe znaczenie zwłaszcza dla osób prowadzących działalność gospodarczą, aby wypełnić luki w świadczeniach na starość. Ostatecznie liczy się nie tylko dobrze wypełniony portfel zleceń, ale także pewność, że przyszłość jest zabezpieczona.
- Sprawdź obowiązek ubezpieczenia emerytalnego – czy jako osoba prowadząca działalność gospodarczą podlegasz obowiązkowemu ubezpieczeniu, czy nie?
- Zidentyfikowanie luk w zabezpieczeniu emerytalnym – emerytura, ubezpieczenie od niezdolności do pracy, ubezpieczenie zdrowotne, rezerwy?
- Umów się na konsultację – bezpłatnie, bez zobowiązań, specjalizujemy się w pomocy dla niezależnych maszynistów.
FAQ – Najczęściej zadawane pytania dotyczące ubezpieczenia emerytalnego samodzielnie zatrudnionych maszynistów
Czy jako samozatrudniony maszynista muszę opłacać składki na ubezpieczenie emerytalne?
Nie automatycznie – ale w pewnych okolicznościach już tak. Osoba, która pracuje głównie dla jednego zleceniodawcy, może podlegać obowiązkowemu ubezpieczeniu emerytalnemu jako osoba samozatrudniona o statusie zbliżonym do pracownika.
Czym jest pozorna samozatrudnienie i jak jej uniknąć?
Mamy do czynienia z pozornym samozatrudnieniem, gdy faktycznie pracujesz jak pracownik najemny, ale jesteś zarejestrowany jako osoba samozatrudniona. Kilku zleceniodawców, swoboda podejmowania decyzji oraz brak stałego harmonogramu pracy pomagają zminimalizować to ryzyko.
Czy jako samozatrudniony maszynista pociągu potrzebuję ubezpieczenia od niezdolności do pracy?
Tak – to pilna sprawa. Bez zatrudnienia nie ma ustawowego ubezpieczenia na wypadek niezdolności do pracy. Nawet niewielkie problemy zdrowotne mogą oznaczać koniec Twojej kariery zawodowej.
Ubezpieczenie zdrowotne w ramach systemu publicznego (GKV) czy prywatnego (PKV) jako samozatrudniony maszynista?
Zależy to od dochodów, stanu zdrowia i planów rodzinnych. Oba systemy mają swoje zalety i wady – warto skorzystać z indywidualnego doradztwa.
Czym jest emerytura Rürupa i czy jest dla mnie opłacalna?
Emerytura Rürupa została stworzona specjalnie z myślą o osobach prowadzących działalność gospodarczą i zapewnia wysokie ulgi podatkowe. Może ona stanowić atrakcyjne uzupełnienie zabezpieczenia emerytalnego, zwłaszcza dla dobrze zarabiających maszynistów prowadzących własną działalność gospodarczą.
Jakie masz zabezpieczenie jako niezależny maszynista?
Opracowujemy dla Ciebie indywidualną strategię zabezpieczenia emerytalnego – bezpłatnie, bez zobowiązań i dostosowaną do szczególnych wyzwań, przed jakimi stają samodzielni maszyniści.
Specjalistka ds. zarządzania ubezpieczeniami · Ubezpieczyciel kolejowy / AWT Finanz GmbH · Berlin
Laura Zebun doradza samozatrudnionym maszynistom i pracownikom kolei w kwestiach związanych z zabezpieczeniem emerytalnym i ubezpieczeniami. Jako wyspecjalizowana agencja DEVK znamy szczególne wymagania związane z pracą w kolejnictwie.