

Odpowiedzialność w transporcie towarowym a w transporcie pasażerskim
2026-05-31
Samodzielny maszynista: emerytura, zabezpieczenie emerytalne i ubezpieczenie
2026-05-31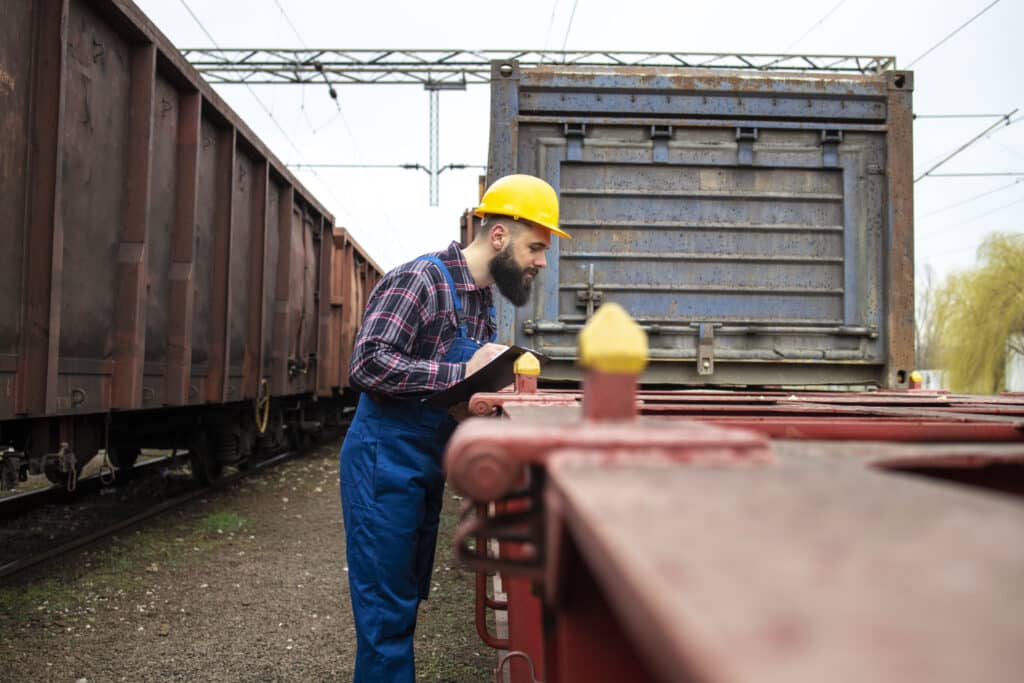
Wypadki przy pracy w kolejnictwie nie są rzadkością. Niezależnie od tego, czy chodzi o kabinę maszynisty, manewry czy peron – wiele czynności wiąże się z pewnym ryzykiem. W przypadku wypadków przy pracy w pierwszej kolejności obowiązuje ustawowe ubezpieczenie wypadkowe. Ale czy to naprawdę wystarczy?
Wielu pracowników kolei zadaje sobie w pewnym momencie pytanie, czy ubezpieczenie ustawowe jest wystarczające, czy też warto rozważyć dodatkowe prywatne zabezpieczenie emerytalne. Odpowiedź zależy od Twojej osobistej sytuacji. Jedno jest jednak pewne: kto nie zna ograniczeń ubezpieczenia ustawowego, naraża się na niemiłe niespodzianki.
Ustawowe ubezpieczenie wypadkowe stanowi solidną podstawę – ma jednak wyraźne ograniczenia. Jednorazowe wypłaty, swobodne dysponowanie środkami oraz ochrona poza godzinami pracy są dostępne wyłącznie w ramach ubezpieczenia prywatnego.
1. Co uznaje się za wypadek przy pracy w kolejnictwie?
Wypadek przy pracy ma miejsce, gdy do wypadku dochodzi podczas pracy lub w drodze bezpośrednio do pracy. Obejmuje to:
- Upadki podczas wsiadania lub wysiadania
- Urazy podczas wykonywania obowiązków służbowych
- Wypadki spowodowane problemami technicznymi
- Wypadki w drodze do pracy
Przypadki te są zasadniczo objęte ustawowym ubezpieczeniem wypadkowym. Natomiast za to, co dzieje się poza godzinami pracy, odpowiadasz samodzielnie.
2. Ustawowe ubezpieczenie wypadkowe: świadczenia i ograniczenia
W razie wypadku ustawowe ubezpieczenie wypadkowe pokrywa:
- Koszty leczenia i rehabilitacji
- Zasiłek z tytułu niezdolności do pracy
- Renta wypadkowa w przypadku trwałego upośledzenia zdrowia
Brzmi to jak kompleksowe rozwiązanie – ma jednak jasno określone granice. Renta wypadkowa przysługuje wyłącznie w przypadku trwałego uszczerbku na zdrowiu, wysokość świadczeń jest ograniczona przepisami prawa, a elastyczna wypłata jednorazowa nie jest przewidziana. W poszczególnych przypadkach może to oznaczać, że nie da się utrzymać dotychczasowego standardu życia.
Ustawowe ubezpieczenie wypadkowe obejmuje wyłącznie wypadki przy pracy i wypadki w drodze do pracy lub z pracy. Wypadki w czasie wolnym – nawet jeśli prowadzą do utraty zdolności do pracy – nie są objęte tym ubezpieczeniem.
3. Prywatne dodatkowe zabezpieczenie emerytalne: trzy ważne elementy
Prywatne ubezpieczenie zaczyna obowiązywać dokładnie tam, gdzie kończy się ubezpieczenie ustawowe. Dla pracowników kolei szczególnie istotne są trzy elementy:
Prywatne ubezpieczenie od następstw nieszczęśliwych wypadków
Jednorazowa wypłata w przypadku niezdolności do pracy, swobodne dysponowanie środkami – i kluczowa różnica: ochrona obowiązuje również poza godzinami pracy. Niezależnie od tego, czy chodzi o wypadek w czasie wolnym, czy podczas uprawiania sportu – jesteś chroniony przez całą dobę.
Ubezpieczenie od utraty zdolności do pracy (BU)
Miesięczna renta w przypadku długotrwałego ograniczenia zdolności do pracy – niezależnie od przyczyny. Jest to szczególnie ważne dla maszynistów, ponieważ nawet niewielkie problemy zdrowotne mogą uniemożliwić dalsze wykonywanie tego zawodu.
Ubezpieczenie na wypadek niezdolności do pracy (DU)
Przeznaczone specjalnie dla określonych grup zawodowych o szczególnych wymaganiach – uzupełnia ochronę ubezpieczeniową na wypadek niezdolności do pracy i często zaczyna obowiązywać wcześniej niż klasyczne ubezpieczenie od niezdolności do pracy.
Im wcześniej zawrzesz umowę ubezpieczenia od niezdolności do pracy (BU) lub ubezpieczenia na wypadek śmierci (DU), tym niższe będą składki – i tym mniej pytań dotyczących stanu zdrowia może stanowić problem. Nie czekaj na pierwsze zdarzenie.
4. Ustawowe a prywatne: bezpośrednie porównanie
| Usługi | Ustawowe ubezpieczenie od wypadków | Prywatne ubezpieczenie uzupełniające |
|---|---|---|
| Leczenie | ✓ Tak | ◑ Uzupełniająca |
| Ochrona w czasie wolnym | ✗ Nie | ✓ Tak |
| Wypłata jednorazowa w przypadku inwalidztwa | ✗ Nie przewidziano | ✓ Tak |
| Miesięczna renta w przypadku niezdolności do pracy | ◑ Ograniczona | ✓ Tak (niezdolność do pracy/niezdolność do wykonywania zawodu) |
| Swobodne wykorzystanie środków | ✗ Nie | ✓ Tak |
5. Kiedy warto zastosować uzupełnienie?
To, czy prywatne dodatkowe zabezpieczenie emerytalne ma sens, zależy od Twojej osobistej sytuacji. Zwłaszcza dla pracowników kolei wykonujących bardziej ryzykowne zawody takie uzupełnienie może pomóc w:
- Jak uniknąć utraty dochodów po wypadku
- zachować swobodę finansową
- mieć zapewnioną ochronę ubezpieczeniową również w razie wypadków podczas spędzania wolnego czasu
- utrzymanie poziomu życia w przypadku trwałych ograniczeń
6. Podsumowanie: To właśnie połączenie decyduje o różnicy
Ustawowe ubezpieczenie wypadkowe stanowi ważną podstawę i nie należy go lekceważyć. Jednocześnie praktyka pokazuje, że nie jest ono w stanie w pełni pokryć wszystkich ryzyk finansowych związanych z wypadkiem przy pracy w kolejnictwie.
Prywatne dodatkowe ubezpieczenie stanowi sensowne uzupełnienie i zapewnia większe bezpieczeństwo finansowe oraz elastyczność w razie nieprzewidzianych sytuacji. Według BG Verkehr ryzyko wypadku jest szczególnie wysokie w przypadku pracy na kolei – to kolejny argument przemawiający za sprawdzeniem własnego ubezpieczenia.
- Poznaj przysługujące Ci zabezpieczenia prawne – jakie konkretne świadczenia zapewnia BG Verkehr w Twoim przypadku?
- Zidentyfikowanie luk – czas wolny, wypłata jednorazowa, zabezpieczenie dochodów?
- Umów się na konsultację – bezpłatnie, bez zobowiązań, specjalnie dla pracowników kolei.
FAQ – Najczęściej zadawane pytania dotyczące wypadków przy pracy w kolejnictwie
Co uznaje się za wypadek przy pracy w kolejnictwie?
Wypadki w trakcie pracy lub w drodze do pracy – czyli upadki w zakładzie pracy, urazy odniesione podczas wykonywania obowiązków służbowych lub wypadki w drodze do pracy.
Czy jestem objęty ubezpieczeniem w razie wypadku podczas spędzania wolnego czasu?
Nie w ramach ustawowego ubezpieczenia wypadkowego. Tylko prywatne ubezpieczenie wypadkowe lub ubezpieczenie od niezdolności do pracy zapewnia ochronę również poza godzinami pracy.
Jaka jest różnica między „BU” a „DU”?
Ubezpieczenie od niezdolności do pracy (BU) zapewnia ochronę, gdy nie możesz już wykonywać ostatnio wykonywanego zawodu. Ubezpieczenie od niezdolności do służby (DU) jest specjalnie dostosowane do określonych grup zawodowych i często zapewnia ochronę już wcześniej.
Kiedy warto wykupić prywatne ubezpieczenie?
Jak najwcześniej – im młodszy i zdrowszy, tym niższe składki. Nie czekaj na pierwsze zdarzenie.
Jak dobrze jesteś naprawdę zabezpieczony po wypadku przy pracy?
Bezpłatnie sprawdzimy Twoje ubezpieczenie i wskażemy, które elementy są korzystne dla pracowników kolei. Indywidualnie, bez zobowiązań, dostosowane do Twojego zawodu.
Ekspertka ds. ubezpieczeń · Ubezpieczyciel kolejowy / AWT Finanz GmbH · Berlin
Laura Zebun doradza pracownikom kolei w kwestiach związanych z ubezpieczeniami i zabezpieczeniem emerytalnym. Jako wyspecjalizowana agencja DEVK znajdujemy odpowiednie rozwiązanie dla każdego.