

Jesteś nowym pracownikiem kolei? Oto, co musisz wiedzieć o ubezpieczeniach!
2026-03-31
Opodatkowanie udziału w zyskach w ramach prywatnego ubezpieczenia emerytalnego
2026-04-14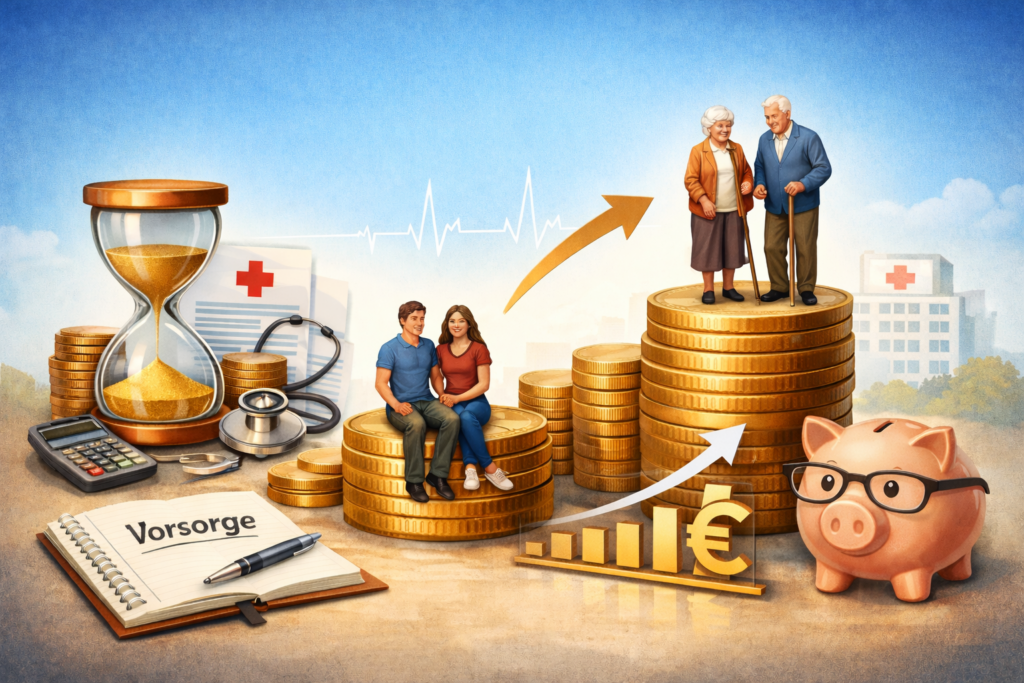
Rezerwa na starzenie się w dodatkowym ubezpieczeniu zdrowotnym — z nią czy bez? Co naprawdę ma zastosowanie w Twojej sytuacji
Składka, która dziś wydaje się korzystna, może stać się prawdziwym obciążeniem w wieku emerytalnym. To, czy warto utworzyć rezerwę emerytalną, zależy od Państwa osobistej sytuacji — wyjaśnimy różnice w jasny i zrozumiały sposób.
Czym jest rezerwa na emerytury — i do czego służy?
Każdy, kto chce wykupić dodatkowe ubezpieczenie zdrowotne, prędzej czy później natrafia na pojęcie, które na pierwszy rzut oka brzmi technicznie: rezerwa na starość. Nie jest to jednak tylko drobny szczegół w drobnym drukiem — to decyzja o kierunku, która ma realne długoterminowe konsekwencje dla wysokości składek, planowania finansowego i bezpieczeństwa finansowego na starość.
Rezerwa na starość to kwota oszczędnościowa, którą ubezpieczyciel odkłada co miesiąc z Państwa składki. Rezerwa ta ma jeden cel: ma ona zrekompensować rosnące wraz z wiekiem koszty opieki zdrowotnej — a tym samym zapobiec znacznemu wzrostowi wysokości Państwa składek w wieku emerytalnym.
Składki z rezerwą na starość od samego początku tworzą wewnętrzną rezerwę. Jest ona później wykorzystywana do ograniczenia wzrostu kosztów związanego z wiekiem. W młodości płacą Państwo nieco więcej niż to konieczne — w zamian za to w podeszłym wieku korzystają Państwo ze znacznie bardziej stabilnego kształtowania się wysokości składek.
Natomiast taryfy bez rezerwy na starzenie się zawsze odzwierciedlają aktualne ryzyko ubezpieczonego. W młodym wieku są one korzystne — jednak wraz z wiekiem składka stale rośnie, ponieważ nie zgromadzono żadnego bufora finansowego. Kwestia ta nabiera szczególnego znaczenia w przypadku długoterminowych ubezpieczeń dodatkowych, takich jak ubezpieczenia dentystyczne lub szpitalne, które w idealnym przypadku są utrzymywane przez dziesięciolecia.
Taryfy z rezerwą na starzenie się: zalety i wady
Kto decyduje się na taryfę z rezerwą na starość, dokonuje wyboru z perspektywą długoterminową. Jakie są za to argumenty — a jakie przeciw?
Zalety
- Stabilny poziom składek w podeszłym wieku: zgromadzone rezerwy znacznie łagodzą wzrost składek związany z wiekiem. Jest to prawdziwa zaleta, zwłaszcza w wieku emerytalnym, kiedy dochody często maleją.
- Możliwość długoterminowego planowania: Od samego początku mają Państwo pewność, że wysokość Państwa składek nie wzrośnie drastycznie wyłącznie z powodu Państwa wieku. Ułatwia to planowanie finansowe na wiele lat naprzód.
- Ochrona przed „szokiem emerytalnym”: Kto zbyt późno zorientuje się, że jego taryfa stanie się w podeszłym wieku nie do udźwignięcia, nie ma już prawie żadnych alternatyw — zmiana ubezpieczyciela w podeszłym wieku jest trudniejsza, ponieważ może wiązać się z koniecznością poddania się nowym badaniom lekarskim.
- Szczególnie opłacalne w przypadku długoterminowych polis: dodatkowe ubezpieczenia stomatologiczne, polisy szpitalne lub dodatkowe ubezpieczenia pielęgnacyjne są często utrzymywane przez dziesięciolecia. Właśnie w takich przypadkach tworzenie rezerw przynosi największe korzyści.
Wady
- Wyższe składki początkowe: Cena początkowa jest zauważalnie wyższa niż w przypadku taryf bez rezerw. Dla osób rozpoczynających karierę zawodową lub rodzin o ograniczonym budżecie może to stanowić prawdziwą przeszkodę.
- Kapitał związany: Rezerwy nie należą do Państwa osobiście — są one powiązane z daną taryfą i ubezpieczycielem. W przypadku zmiany ubezpieczyciela lub wypowiedzenia umowy zgromadzone kwoty zazwyczaj przepadają.
- Ograniczona swoboda zmiany ubezpieczyciela: osoba, która wypowiada umowę, traci zgromadzone środki. Utrudnia to spontaniczne reagowanie na lepsze oferty lub zmianę ubezpieczyciela.
Taryfy bez rezerwy na starzenie się: korzystny początek — ale czy na dłuższą metę?
Taryfy bez rezerwy na starzenie się mają wyraźną zaletę: są tańsze — przynajmniej na początku. Zwłaszcza dla młodych ludzi, osób rozpoczynających karierę zawodową lub osób z ograniczonym budżetem są one często pierwszym wyborem, gdy chodzi o zapewnienie sobie dodatkowej ochrony bez znacznego zwiększania miesięcznych kosztów stałych.
Kolejną zaletą jest elastyczność. Ponieważ nie tworzy się żadnych rezerw, nie ma zamrożonego kapitału. Zmiana lub wypowiedzenie umowy są możliwe w dowolnym momencie bez strat finansowych — co jest praktyczne, gdy zmieniają się okoliczności życiowe lub gdy w przyszłości zechce się przejść na taryfę zapewniającą lepszy zakres świadczeń.
Z biegiem lat ujawnia się druga strona medalu: ponieważ nie zgromadzono żadnego rezerwy, wysokość składki zawsze zależy od aktualnego wieku i ryzyka ubezpieczonego. Model ten jest korzystny, dopóki jest się młodym i zdrowym — wymaga jednak aktywnego śledzenia przyszłych zmian wysokości składek i uwzględniania ich w planach.
Bezpośrednie porównanie w skrócie
| Kryterium | Z rezerwą na emerytury | Bez rezerwy na emerytury |
|---|---|---|
| Składka miesięczna (młodzież) | Nieco wyższa | Tańsza |
| Składki w wieku emerytalnym | Stabilne, umiarkowane | Znacznie rosnące |
| Możliwość długoterminowego planowania | Bardzo dobrze | Z pewnymi ograniczeniami |
| Elastyczność przy zmianie | Niska | Wysoka |
| Kapitał w przypadku wypowiedzenia | Rezerwy ulegają wygaśnięciu | Brak straty |
| Całkowite koszty w okresie 30 lat | Często tańsze | Często droższe |
| Odpowiednie dla | osoby myślące długoterminowo, od ok. 35 | młodych, elastycznych ubezpieczonych |
Najczęstszy błąd w rozumowaniu przy porównywaniu taryf
W praktyce doradczej ciągle się z tym spotykam: wielu ubezpieczonych wybiera taryfę z najniższą miesięczną składką — nie biorąc pod uwagę całkowitych kosztów w całym okresie obowiązywania umowy. Jest to klasyczny błąd w rozumowaniu, który w dłuższej perspektywie może okazać się kosztowny.
Rozsądna decyzja uwzględnia nie tylko dzisiejszą składkę, ale także to, jak będzie się ona kształtować za 10, 20 czy 30 lat. Kto tego nie weźmie pod uwagę, ryzykuje, że na starość będzie miał do czynienia z ubezpieczeniem, na które po prostu nie będzie już mógł sobie pozwolić — albo będzie musiał zrezygnować ze świadczeń, od których jest zależny.
Dlatego przed podjęciem decyzji warto przeanalizować różne scenariusze. Dobry doradca ubezpieczeniowy przedstawi Państwu nie tylko aktualną składkę, ale także realistyczną prognozę na przyszłość — dostosowaną indywidualnie do Państwa wieku, stanu zdrowia i celów.
Podstawowe informacje na temat prywatnego dodatkowego ubezpieczenia zdrowotnego można również znaleźć w poradniku Centrum Konsumenckiego poświęconym ubezpieczeniom zdrowotnym.
Kto powinien wybrać którą taryfę?
Nie ma jednej uniwersalnej odpowiedzi — właściwa decyzja zależy bowiem w dużej mierze od Państwa osobistej sytuacji. Jako wskazówka mogą posłużyć następujące zasady ogólne:
W przypadku rezerwy na świadczenia emerytalne zaleca się…
- Osoby w wieku od około 35 lat, które chcą utrzymać dodatkowe ubezpieczenie w perspektywie długoterminowej
- Osoby, dla których stabilność wysokości składek w wieku emerytalnym ma szczególne znaczenie
- Osoby ubezpieczone o stabilnych dochodach, które mogą i chcą dziś inwestować nieco więcej
- Każdy, kto planuje wykupić dodatkowe ubezpieczenie dentystyczne, szpitalne lub dodatkowe ubezpieczenie pielęgnacyjne i zamierza je utrzymywać na stałe
Rezygnacja z rezerwy na starzenie się może być uzasadniona w przypadku…
- Młodzi ludzie rozpoczynający karierę zawodową, dysponujący ograniczonym budżetem
- Osoby, które cenią sobie maksymalną elastyczność i są otwarte na późniejszą zmianę taryfy
- Ubezpieczeni, którzy potrzebują dodatkowego ubezpieczenia jedynie tymczasowo
- Osoby, które w inny sposób aktywnie zabezpieczają się na starość i uwzględniają rosnące koszty ubezpieczenia
Typowe błędy popełniane przy zawieraniu dodatkowego ubezpieczenia zdrowotnego
Oprócz kwestii rezerwy na starość istnieją jeszcze inne pułapki, w które ubezpieczeni często wpadają podczas porównywania taryf:
Błąd nr 1: Porównuj tylko składkę, a nie zakres świadczeń
Dwa plany taryfowe mogą mieć taką samą miesięczną składkę — ale oferować bardzo różne świadczenia. Zawsze należy porównać, co konkretnie podlega refundacji w przypadku wystąpienia zdarzenia ubezpieczeniowego: jakie zabiegi są objęte ubezpieczeniem? Czy obowiązują okresy karencji? Jakie są roczne limity refundacji?
Błąd nr 2: Nie docenianie kwestii związanych ze zdrowiem
Przy zawieraniu dodatkowego ubezpieczenia zdrowotnego zazwyczaj zadaje się pytania dotyczące stanu zdrowia. Osoby z chorobami przewlekłymi lub które przeszły już określone zabiegi mogą w pewnych okolicznościach otrzymać gorsze warunki ubezpieczenia lub spotkać się z odmową. Dlatego warto podjąć działania z wyprzedzeniem — jeszcze w młodym wieku i gdy jest się zdrowym.
Błąd 3: Nieprzestrzeganie czasów oczekiwania
Wiele planów ubezpieczeniowych przewiduje okresy oczekiwania, zwłaszcza w przypadku leczenia stomatologicznego lub środków korekcji wzroku. Osoby, które potrzebują danej usługi w krótkim terminie, powinny wcześniej sprawdzić, czy obowiązują okresy oczekiwania i jak długo trwają — a także czy dostępne są plany ubezpieczeniowe bez okresów oczekiwania.
Błąd 4: Nigdy nie sprawdzać taryfy
Po zawarciu umowy wiele polis trafia do szuflady. A przecież warto regularnie sprawdzać swój zakres ubezpieczenia — zwłaszcza po zmianach życiowych, takich jak ślub, narodziny dzieci czy przejście na emeryturę.
Najczęściej zadawane pytania
Czy mogę przenieść rezerwy na świadczenia emerytalne w przypadku zmiany taryfy?
W większości przypadków nie. Rezerwy są powiązane z konkretną taryfą i ubezpieczycielem. Istnieją jednak wyjątki — na przykład w przypadku zmiany planu w ramach tego samego ubezpieczyciela. Zawsze należy to wyjaśnić przed wypowiedzeniem umowy, aby uniknąć przykrych niespodzianek.
Czy rezerwy na emeryturę opłacają się również młodym ludziom?
Zasadniczo tak — zwłaszcza jeśli zamierzają Państwo pozostać przy tej taryfie przez dłuższy czas. Im wcześniej do niej przystąpią Państwo, tym więcej czasu będzie miała rezerwa na pomnażanie się. Wada: już dziś płacą Państwo wyższe składki. Czy w Państwa sytuacji jest to opłacalne, chętnie wyjaśnimy podczas osobistej rozmowy.
Czy taryfy bez rezerwy na starzenie się są automatycznie gorsze?
Nie. Oba modele mają swoje zalety. Taryfa bez rezerw może być właściwym wyborem — na przykład jeśli chcesz zachować elastyczność lub potrzebujesz ochrony tylko tymczasowo. Najważniejsze jest, abyś znał długoterminowe zmiany wysokości składek i aktywnie je uwzględniał w swoich planach.
Co stanie się z moimi rezerwami, jeśli złożę wypowiedzenie?
Zgromadzone rezerwy zazwyczaj tracą ważność. Oznacza to, że nie można odzyskać części dotychczas wpłaconych składek. Ten aspekt stanowi mocny argument przemawiający za tym, by od samego początku podejmować decyzję w sposób rozważny i po zasięgnięciu profesjonalnej porady.
Czy dotyczy to również dodatkowych ubezpieczeń stomatologicznych?
Tak. Kwestia rezerw na starzenie się ma szczególne znaczenie zwłaszcza w przypadku dodatkowych ubezpieczeń stomatologicznych, które wielu ubezpieczonych utrzymuje przez dziesięciolecia. W perspektywie długoterminowej taryfa uwzględniająca takie rezerwy może okazać się bardziej opłacalnym wyborem — nawet jeśli początkowa składka jest wyższa.
Podsumowanie: Decyzja z dalekowzrocznością — to nie tylko kwestia ceny
Wybór między taryfami z rezerwą na starzenie się a taryfami bez niej nie jest kwestią wyłącznie cenową. Jest to decyzja strategiczna, która powinna odzwierciedlać Państwa osobiste plany życiowe, sytuację finansową oraz długoterminowe cele.
Kto stawia na stabilność składek i przewidywalność, powinien wybrać taryfę z rezerwą na emeryturę — nawet jeśli obecnie wiąże się to z nieco wyższymi kosztami. Kto natomiast priorytetowo traktuje elastyczność i niskie składki początkowe, może zacząć od taryfy bez rezerwy — powinien jednak uważnie śledzić przyszłe zmiany wysokości składek.
Oba modele mają swoje zalety. Najważniejsze jest, aby wybór był dostosowany do Państwa potrzeb. Proszę skorzystać z porady — i przeanalizować różne scenariusze, zanim podejmą Państwo ostateczną decyzję. Ponieważ właśnie w przypadku opieki zdrowotnej przemyślana decyzja opłaca się w dłuższej perspektywie — zarówno pod względem finansowym, jak i osobistym.
Która taryfa naprawdę pasuje do Państwa sytuacji?
Obliczymy dla Państwa konkretne scenariusze — z rezerwą na emerytury i bez niej — i wskażemy, który model jest bardziej opłacalny w perspektywie długoterminowej. Bezpłatnie i bez zobowiązań.